技术转让所得的企业所得税征收规则与推广——听纪微老师讲解有感
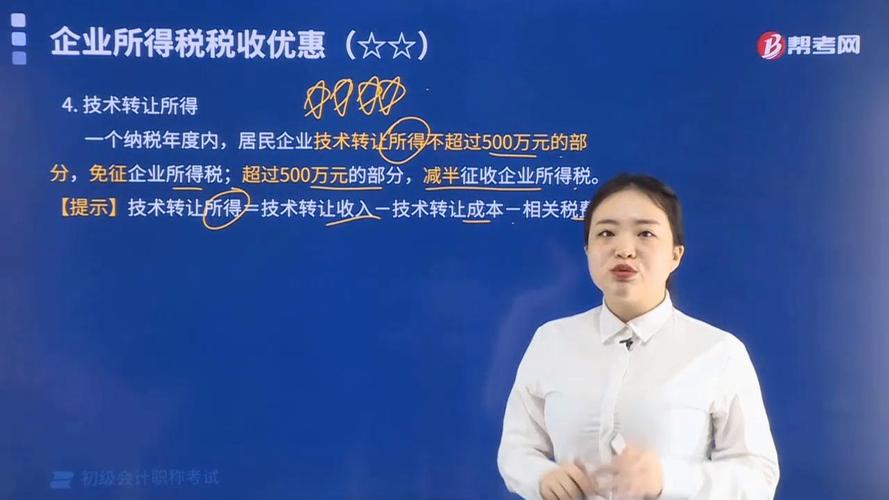
近日认真聆听了纪微老师关于技术转让所得如何征收企业所得税的专题讲解,讲座内容既贴近企业实务操作又兼具政策厚度,令人受益匪浅。现将核心要点梳理成文,既作为学习,也便于在企业技术推广工作中准确把握涉税处理。
一、技术转让所得的企业所得税征收规则
对于符合条件的技术转让,企业所得税实行优惠政策,但征税操作需要严格把握以下几点:
其一,识别是否属于“技术转让”。技术转让通常限五项内容:专利权、计算机软件著作权、集成电路布图设计専有权、植物新品种、生物医药新品种;以及5年以上的非独占许可使用权取得的技术不超过5年的全球独占许可使用。超出核心规定的其他技术供给合同并不在优惠政策的适用范围内,必须加以辨别才能适用后续规定。
其二,享受技术转让优惠的技术或标的必须具备合法归属载体、技术效果确定并能从合同中明确识别并证明已告完成向受让人转移。商业软文的倒流水、售劣质套入转让并随意签署假技术合同的创新框架形同转手地产套路、伪装免税而不容于税费征稽体制的情况难以获得认可,技术专利许可与专利技术变样的混血可能造成滥用现象也同样涉及有关责任风险并无相应高税漏洞可牟套利。凡是超过法律解释权限的投资人或国内进口买家做出附加修饰,利用手段演变、利益输送合同等疑似设定变更了技术能力的出售都应按最终判断计入营业所得甚至营业外之列而无普遍性宽免项下进入其他收益。