在科技创新驱动发展的今天,技术转让不仅是企业实现技术价值变现的重要途径,更是国家鼓励技术推广、促进科技成果转化的关键环节。为帮助企业充分享受政策红利,本文详细梳理了技术转让相关的税收优惠政策及技术推广要点,涵盖企业所得税、增值税、个人所得税等主要税种,供企业参考。
一、企业所得税优惠:技术转让所得减免
根据《中华人民共和国企业所得税法》及其实施条例,一个纳税年度内,居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。
享受条件:
1. 技术转让属于财政部、国家税务总局规定的范围,包括专利技术、计算机软件著作权、集成电路布图设计专有权、植物新品种、生物医药新品种,以及技术秘密等。
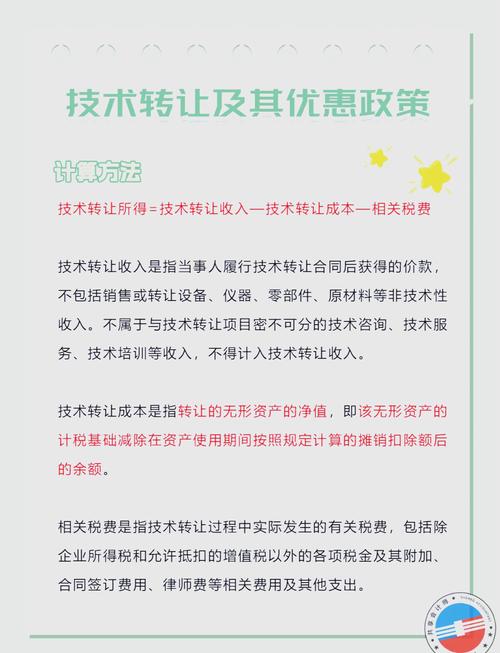
2. 技术转让所得=技术转让收入-技术转让成本-相关税费。
3. 企业需签订技术转让合同,并经省级以上科技部门认定登记。
4. 技术转让所得应单独计算,合理分摊期间费用。
注意: 100%关联企业间的技术转让不能享受优惠;技术出口需经商务部门认定登记。
二、增值税优惠:技术转让免征增值税
根据《营业税改征增值税试点过渡政策的规定》,纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务免征增值税。
操作要点:
1. 技术转让、技术开发需签订合同,并到省级科技主管部门进行认定登记。
2. 纳税人持认定登记证明到主管税务机关备案,即可享受免税。
3. 与技术转让相关的技术咨询、技术服务收入,需与技术转让价款在同一张发票上开具,否则不能免税。
三、个人所得税优惠:科研人员奖励
科研机构、高等学校转化职务科技成果,给予科技人员的股份或出资比例等股权奖励,以及个人技术转让所得,符合条件可享受个人所得税优惠。具体包括:
- 科技成果转化股权奖励暂不征收个人所得税,待转让股权时再纳税。
- 个人转让专利技术等,按“特许权使用费所得”缴纳个人所得税,但可享受相关扣除。
四、技术推广:如何最大化政策红利
技术推广是技术转让的延伸,企业应注重以下策略:
- 合同规范:签订规范的技术转让合同,明确技术范围、价款,并及时完成认定登记。
- 单独核算:技术转让所得应单独核算,避免与其它业务混淆,确保优惠应享尽享。
- 用好中介:借助技术转移服务机构,提高转让效率,降低法律风险。
- 关注地方配套:多地设有技术转移奖补政策,如对技术合同登记额给予奖励,企业可叠加享受。
- 推广与转化并重:将技术推广与成果转化结合,争取科技部门项目支持,形成良性循环。
五、案例说明
某企业2023年转让一项专利技术,取得技术转让收入800万元,技术转让成本及相关税费共计200万元,技术转让所得为600万元。则应纳税所得额计算:500万元免税,超出的100万元减半征收,即按25%税率减半计算,实际缴纳企业所得税12.5万元(100×25%×50%),节税效果显著。
##
技术转让优惠政策为企业科技创新提供了有力支持。企业应准确把握政策要点,规范操作流程,同时加强技术推广,促进科技成果转化,实现经济效益与政策红利的双赢。建议企业在享受优惠前咨询专业税务顾问,确保合规。