一、项目概况
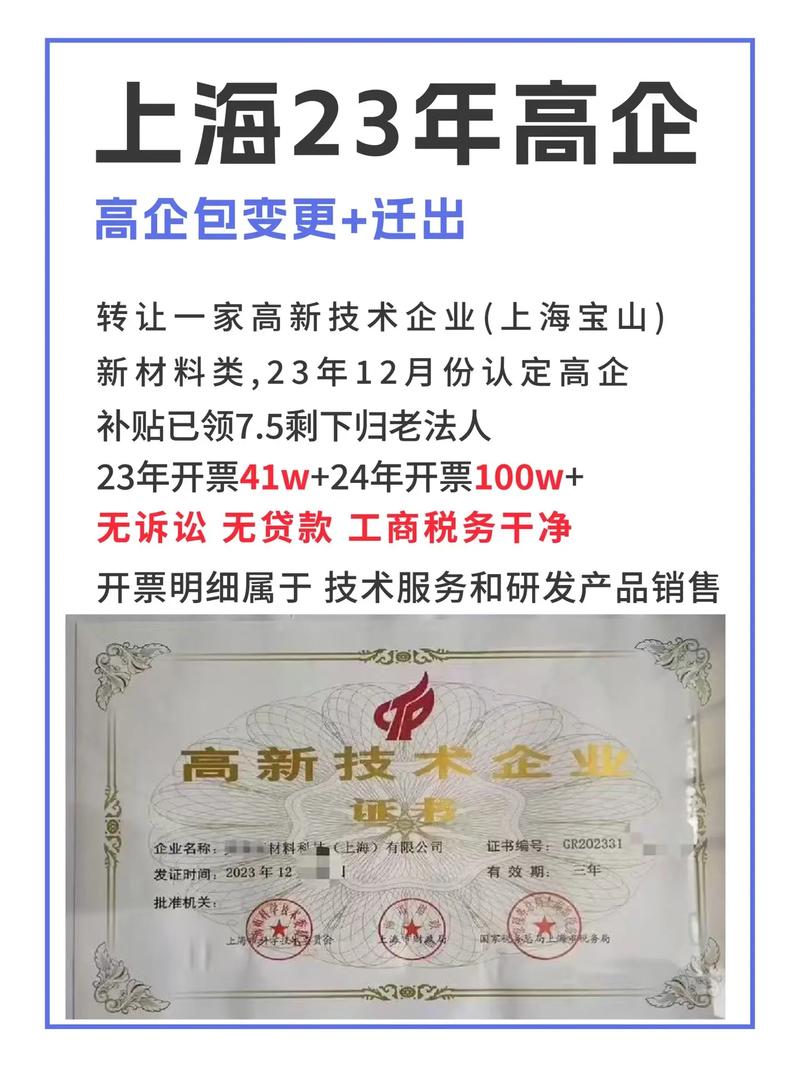
本项目为一家位于上海市宝山区的高新技术企业,所属行业为新材料领域,于2023年12月完成一项技术转让交易。该企业成立于2023年,具备高新技术企业资质,专注于新材料研发与产业化。此次技术转让涉及企业核心技术的对外许可或转让,交易时间临近2023年底,具有一定的财税筹划和战略调整意图。
二、企业基本信息
- 注册地:上海市宝山区
- 成立时间:2023年
- 企业资质:高新技术企业( National High-Tech Enterprise)
- 行业领域:新材料(如先进复合材料、特种機能材料、纳米材料等)
- 转让标的:特定新材料技术成果(包括专利、技术秘密、工艺配方等)
- 交易时间:2023年12月
- 交易方式:技术转让(可能为所有权转让或使用权许可)
三、技术转让的动因分析
- 战略聚焦与资源优化:企业可能通过转让非核心或外围技术,回笼资金,集中资源攻关更具市场竞争力的新材料项目。
- 财税筹划:高新技术企业技术转让所得可享受企业所得税减免优惠(根据《企业所得税法》及实施条例,技术转让所得不超过500万元的部分免征所得税,超过部分减半征收)。选择在2023年12月交易,可能与年度利润调节及汇算清缴安排有关。
- 商业化验证:通过技术转让实现研发成果的市场价值,获取现金流以支持后续研发。
- 合作与产业链协同:受让方可能为产业链上下游企业,通过技术转让建立战略合作关系。
四、技术转让的合规要点
- 技术合同认定登记:技术转让合同需经上海市技术市场管理办公室认定登记,方可享受相关税收优惠。
- 高新技术企业资格维护:技术转让可能导致企业核心技术资产变动,需确保仍符合高新技术企业认定条件(如研发费用占比、科技人员占比、高新技术产品收入占比等)。
- 知识产权归属清晰:转让的技术需权属明确,无质押、诉讼等权利瑕疵。
- 国资或外资审批:若涉及国有资本或外资,需履行相应审批或备案程序。
- 转让定价合理性:关联交易需符合独立交易原则,避免税务 risk。
五、财税处理建议
- 企业所得税:符合条件的技术转让所得可享受减免,需准备技术合同、认定登记证明、所得核算资料等备查。
- 增值税:技术转让属于增值税免税项目(需备案),但需注意与技术开发、技术咨询等区分。
- 会计处理:根据《企业会计准则》,技术转让收入确认需满足控制权转移等条件,区分所有权转让与使用权许可。
六、转让方与受让方的关注点
- 转让方:确保交易对价公允,完成合规程序,保住高新资质,实现资金回笼与战略目标。
- 受让方:核实技术真实性、权属与法律状态,评估技术成熟度与市场前景,明确后续技术支持与培训条款。
七、风险提示
- 高新资格复审风险:技术转让后研发费用、高新技术产品收入等指标可能波动,影响资格复审。
- 技术泄密风险:转让过程中需做好保密管理,避免核心工艺外泄。
- 税务备案风险:未及时完成技术合同登记或优惠备案,可能导致无法享受税收优惠。
- 合同条款风险:应明确技术范围、交付方式、验收标准、侵权责任、后续改进归属等。
八、
本技术转让项目是2023年上海宝山区新材料领域高新技术企业的一项典型技术交易,体现了企业通过技术要素市场化配置实现创新价值。交易各方需重点关注合规性、财税优惠适用及高新资质维护,确保交易顺利完成并实现预期商业目标。